Cuando fracasar no debería significar una condena de por vida
Durante muchos años, en España el fracaso empresarial suponía una especie de condena económica permanente. Un autónomo que cerraba su negocio podía arrastrar durante décadas préstamos, créditos, avales, deudas con proveedores e incluso embargos que afectaban a su patrimonio personal y familiar.
Mientras que en países como Estados Unidos el fracaso empresarial se considera parte natural del proceso emprendedor, en España tradicionalmente ha existido una cultura mucho más punitiva hacia quien no conseguía sacar adelante su negocio.
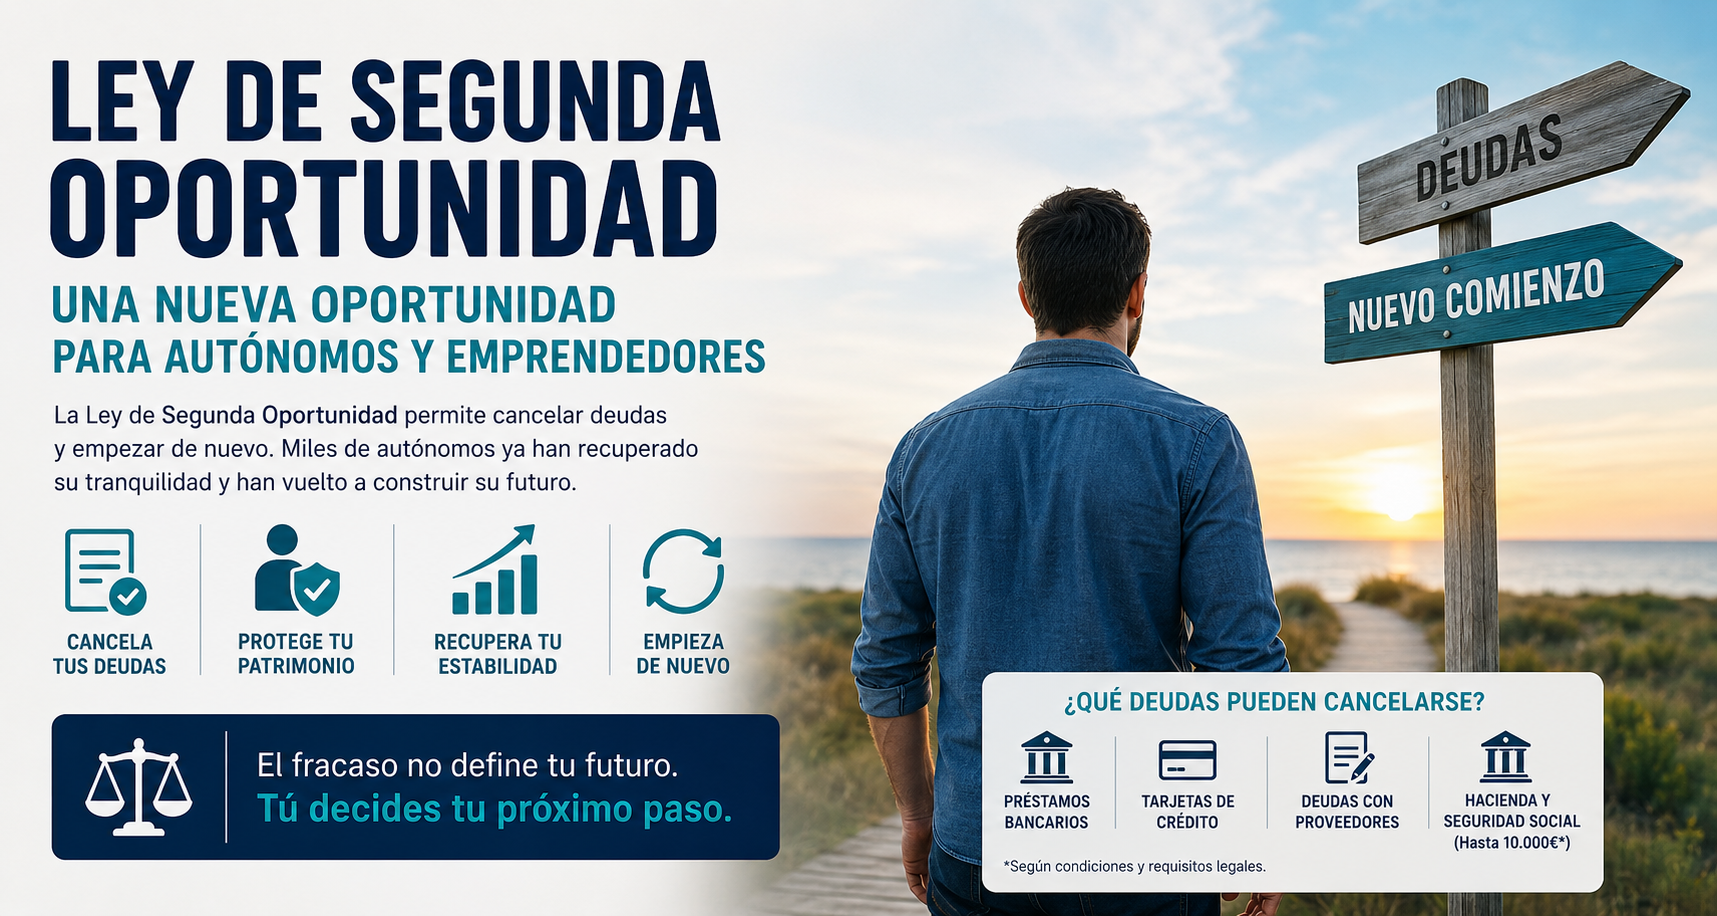
Sin embargo, esta realidad comenzó a cambiar con la aprobación de la denominada Ley de Segunda Oportunidad, un mecanismo jurídico diseñado para permitir que particulares y autónomos insolventes puedan cancelar parte o la totalidad de sus deudas y volver a empezar.
Lo que en 2015 parecía una herramienta poco conocida se ha convertido hoy en uno de los instrumentos más importantes para la recuperación financiera de miles de emprendedores españoles.
Y no es casualidad.
La inflación, la pandemia, el incremento de costes energéticos, las subidas de tipos de interés y la desaceleración económica han provocado que muchos autónomos hayan visto deteriorarse seriamente su situación financiera.
La pregunta es sencilla:
¿Debe una persona quedar marcada para siempre por un fracaso empresarial?
La Ley de Segunda Oportunidad responde claramente que no.
Qué es exactamente la Ley de Segunda Oportunidad
La Ley de Segunda Oportunidad es un mecanismo legal que permite a personas físicas —particulares y autónomos— cancelar o reestructurar sus deudas cuando se encuentran en situación de insolvencia y han actuado de buena fe. (Agencia Negociadora)
Su objetivo es ofrecer una salida ordenada a quienes ya no pueden hacer frente a sus obligaciones financieras y evitar que queden atrapados durante años en una espiral de deuda imposible de pagar. (Joysa)
La reforma introducida por la Ley 16/2022 simplificó considerablemente el procedimiento y facilitó el acceso a muchos autónomos que anteriormente encontraban enormes barreras para acogerse a este mecanismo. (Agencia Negociadora)
El drama silencioso de los autónomos endeudados
España cuenta con más de tres millones de trabajadores autónomos.
Detrás de cada negocio existe una historia personal:
- un comercio de barrio,
- una pequeña empresa familiar,
- un profesional independiente,
- un emprendedor que apostó por una idea.
Cuando las cosas van mal, el impacto no es únicamente económico.
Aparecen:
- ansiedad,
- estrés,
- problemas familiares,
- pérdida de autoestima,
- dificultades para acceder a financiación futura.
Muchos autónomos continúan trabajando exclusivamente para pagar deudas acumuladas años atrás.
La consecuencia es que dejan de emprender, invertir o innovar.
Precisamente por ello, la filosofía de la Segunda Oportunidad busca algo más profundo que cancelar deudas:
recuperar la capacidad productiva de las personas.
El cambio de mentalidad: aprender del modelo estadounidense
En Estados Unidos es habitual que un empresario haya fracasado varias veces antes de construir una empresa exitosa.
De hecho, muchos inversores consideran el fracaso una fuente de aprendizaje.
En Europa, y especialmente en España, históricamente ha predominado una visión diferente:
- si fracasa una empresa,
- el empresario es responsable durante años,
- el acceso al crédito desaparece,
- el estigma social permanece.
La Ley de Segunda Oportunidad intenta acercar el sistema español a una visión más moderna del emprendimiento.
Porque una economía innovadora necesita permitir que quienes fracasan puedan volver a intentarlo.
Quién puede acogerse a la Ley de Segunda Oportunidad
No todas las personas pueden acceder automáticamente.
La ley establece varios requisitos fundamentales.
1. Ser persona física
Pueden acogerse:
- autónomos
- profesionales independientes
- particulares
Las sociedades mercantiles tienen otros procedimientos concursales específicos. (LLR | Losada López-Rúa Abogados)
2. Encontrarse en situación de insolvencia
Debe demostrarse que no es posible hacer frente regularmente a las obligaciones de pago.
La insolvencia puede ser:
- actual
- inminente
Es decir, no es necesario esperar a que se produzcan todos los impagos para iniciar el procedimiento. (Amagna Abogados)
3. Tener varios acreedores
La normativa exige la existencia de más de un acreedor.
Por ejemplo:
- banco + proveedor
- tarjeta + préstamo personal
- Hacienda + entidad financiera
No basta con una única deuda.
4. Actuar de buena fe
Este es probablemente el requisito más importante.
La buena fe implica:
- no ocultar patrimonio,
- colaborar con el juzgado,
- no generar insolvencia de forma fraudulenta,
- actuar con transparencia. (LLR | Losada López-Rúa Abogados)
5. No haber cometido determinados delitos económicos
Quedan excluidas las personas condenadas por delitos relacionados con:
- Hacienda,
- Seguridad Social,
- patrimonio,
- falsedad documental,
- delitos socioeconómicos.
El periodo de referencia suele ser de diez años anteriores a la solicitud. (Club Cámara Madrid)
¿Existe un límite de deuda?
Sí.
Actualmente el volumen total de deuda no puede superar los cinco millones de euros. (Atalanta y Abogadas)
Esto permite incluir tanto pequeños autónomos como empresarios con situaciones financieras complejas.
Qué deudas pueden cancelarse
Uno de los aspectos más interesantes es que la ley permite cancelar numerosas obligaciones financieras.
Entre ellas:
- préstamos personales,
- créditos al consumo,
- tarjetas revolving,
- microcréditos,
- deudas con proveedores,
- descubiertos bancarios,
- avales personales en determinados casos. (LLR | Losada López-Rúa Abogados)
Para muchos autónomos, esto supone eliminar una carga que parecía imposible de asumir.
¿Qué ocurre con Hacienda y la Seguridad Social?
Durante años este fue uno de los principales problemas.
La legislación actual permite exonerar parcialmente deuda pública.
En general, se pueden cancelar hasta:
- 10.000 euros con Hacienda
- 10.000 euros con la Seguridad Social
bajo determinadas condiciones legales. (fusterguell.com)
Además, algunos tribunales están comenzando a interpretar estas limitaciones de forma más flexible en situaciones especialmente vulnerables.
Dos caminos posibles para el autónomo
Liquidación
Consiste en vender los activos disponibles para satisfacer a los acreedores y posteriormente solicitar la exoneración del pasivo restante.
Plan de pagos
Permite conservar determinados bienes, incluida la vivienda habitual en muchos casos, mientras se establece un calendario de pagos para las deudas que no pueden cancelarse directamente. (LLR | Losada López-Rúa Abogados)
Esta opción ha incrementado enormemente el atractivo de la Ley de Segunda Oportunidad.
Caso práctico 1: el restaurante que sobrevivió a la pandemia
Imaginemos un restaurante familiar.
Durante años funcionó correctamente.
Sin embargo:
- pandemia,
- restricciones,
- incremento de costes energéticos,
- reducción del consumo.
Resultado:
- 180.000 euros de deuda acumulada,
- préstamos ICO,
- impagos a proveedores,
- tarjetas de crédito utilizadas para mantener la actividad.
Tras demostrar insolvencia y buena fe, el propietario logra acogerse a la Ley de Segunda Oportunidad.
Gran parte de las deudas privadas quedan canceladas.
Puede seguir trabajando sin cargar con una mochila financiera imposible.
Caso práctico 2: el comercial autónomo
Un representante comercial pierde varios clientes importantes.
Para mantener su nivel de actividad solicita créditos personales.
Durante dos años intenta recuperarse.
Finalmente acumula:
- préstamos,
- cuotas pendientes,
- deuda bancaria.
La facturación no cubre los compromisos financieros.
Tras acogerse al procedimiento consigue cancelar una parte sustancial de sus obligaciones y reiniciar su actividad.
Caso real: una deuda de casi 50.000 euros eliminada
En 2025 una mujer de Murcia logró que un juzgado exonerara una deuda de 48.630 euros gracias a la Ley de Segunda Oportunidad. La situación se originó tras una estafa financiera que la llevó a recurrir a préstamos y tarjetas para sobrevivir. Al cumplir los requisitos legales de buena fe e insolvencia, obtuvo una resolución favorable que le permitió comenzar de nuevo sin esa carga económica. (Cadena SER)
Las cifras que muestran el crecimiento del mecanismo
La Ley de Segunda Oportunidad ha dejado de ser una excepción.
Según datos publicados en 2025, alrededor de 50.000 ciudadanos y autónomos utilizaron este mecanismo durante 2024, una cifra muy superior a la registrada en los primeros años de vigencia de la norma. (El País)
Además, distintos programas autonómicos están obteniendo resultados muy relevantes.
En Aragón, por ejemplo, el Programa Segunda Oportunidad permitió la exoneración de más de 3,5 millones de euros en deudas de autónomos durante sus primeros años de funcionamiento. (Cadena SER)
Beneficios para la economía
Muchas personas piensan que perdonar deudas perjudica a la economía.
La realidad suele ser la contraria.
Cuando un autónomo queda atrapado por deudas impagables:
- deja de consumir,
- deja de invertir,
- deja de contratar,
- reduce su actividad.
En cambio, cuando recupera capacidad financiera:
- vuelve a generar riqueza,
- paga impuestos,
- crea empleo,
- participa nuevamente en la economía.
Por ello, numerosos economistas consideran que la Segunda Oportunidad no es únicamente una medida social.
También es una herramienta de crecimiento económico.
Los errores más frecuentes
Esperar demasiado
Muchos autónomos solicitan ayuda cuando ya existen:
- embargos,
- ejecuciones,
- demandas.
Actuar antes suele aumentar las posibilidades de éxito.
Ocultar información
La transparencia es fundamental.
Ocultar bienes puede provocar la denegación de la exoneración. (Segunda Oportunidad)
Pensar que solo sirve para grandes deudas
Existen procedimientos exitosos con importes relativamente modestos.
Lo importante no es la cifra absoluta.
Lo importante es la imposibilidad real de pago.
¿Perderé mi vivienda?
Es una de las preguntas más frecuentes.
La respuesta depende de cada situación.
La reforma legal ha ampliado las posibilidades de conservar la vivienda habitual mediante planes de pago adecuados. (LLR | Losada López-Rúa Abogados)
Por ello es imprescindible realizar un análisis individualizado.
El impacto psicológico de una segunda oportunidad
Más allá del dinero existe otro elemento clave:
la salud mental.
Numerosos autónomos describen el momento en que obtienen la exoneración como una liberación emocional.
Desaparecen:
- llamadas constantes de acreedores,
- amenazas de embargo,
- ansiedad financiera permanente.
Recuperar la tranquilidad tiene un valor difícil de cuantificar.
Qué podemos aprender como sociedad
La gran lección de la Ley de Segunda Oportunidad es que el fracaso no debe convertirse en una condena perpetua.
Una economía dinámica necesita:
- innovación,
- emprendimiento,
- capacidad de asumir riesgos.
Pero nadie asumirá riesgos si sabe que un error puede perseguirle durante toda la vida.
Las sociedades más innovadoras son aquellas que permiten levantarse después de caer.
Conclusión
La Ley de Segunda Oportunidad representa uno de los cambios más importantes en la cultura empresarial española de las últimas décadas.
Permite a miles de autónomos y particulares cancelar deudas, recuperar estabilidad financiera y volver a construir proyectos de vida y empresariales. Los datos muestran un uso creciente del mecanismo, con decenas de miles de beneficiarios y millones de euros exonerados cada año.
Porque emprender implica asumir riesgos.
Y una economía moderna debe entender que fracasar una vez no significa fracasar para siempre.
La verdadera riqueza de una sociedad no está en evitar todos los errores, sino en ofrecer a las personas honestas la posibilidad de volver a intentarlo.
Deja un comentario