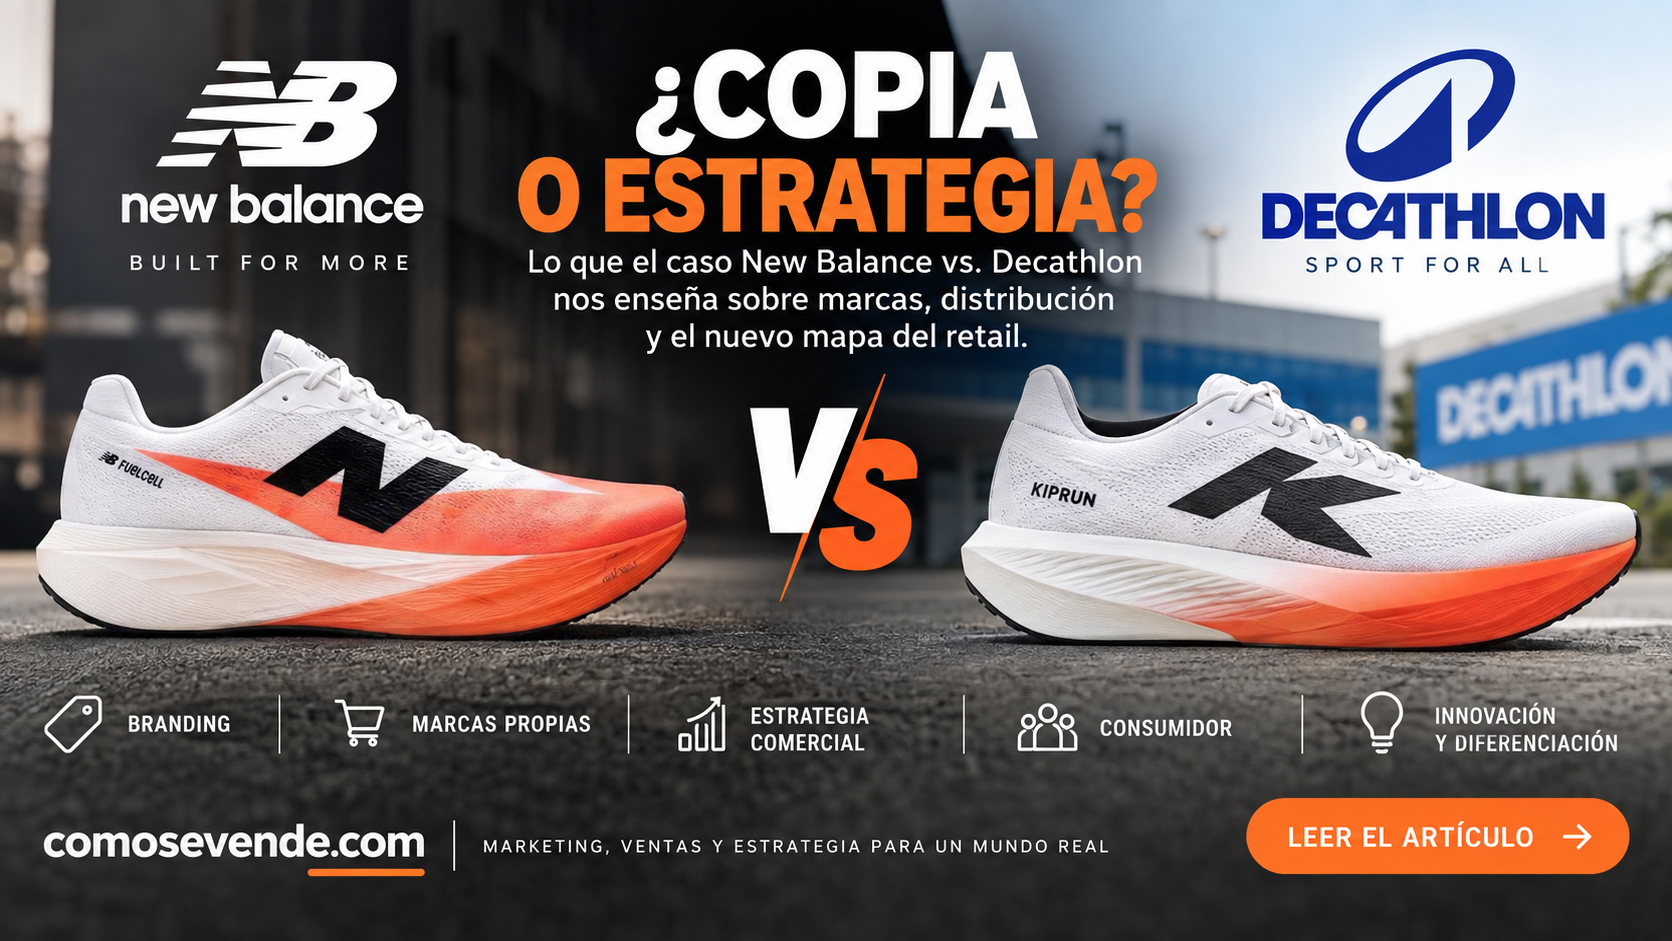
Hay noticias, como esta de la pugna entre New Balance y Decathlon que parecen hablar de propiedad intelectual, de diseño o incluso de una posible copia.
Pero, si trabajamos en marketing y ventas, algunas noticias aparentemente jurídicas esconden una cuestión mucho más interesante: ¿Qué ocurre cuando una marca propia consigue parecerse lo suficiente a una marca de fabricante como para entrar en su territorio mental?
El caso que está enfrentando a New Balance y Decathlon me parece especialmente interesante por eso.
No tanto por decidir desde LinkedIn si una K invertida se parece demasiado a una N —eso tendrán que determinarlo los tribunales— sino porque nos permite abrir un debate mucho más amplio sobre marca, distribución, marcas blancas, arquitectura comercial, precio, diferenciación y estrategia competitiva.
La publicación que ha provocado este debate señala precisamente el parecido visual entre las zapatillas de New Balance y las KIPRUN de Decathlon.
Y aquí empieza lo interesante.
Porque no estamos exactamente ante dos productos que compiten en el mismo lineal.
New Balance es una marca de fabricante que comercializa sus productos a través de múltiples canales. Decathlon, por su parte, desarrolla y comercializa sus marcas propias dentro de su propio ecosistema comercial. De hecho, Decathlon continúa vendiendo también productos New Balance en su plataforma española, lo que hace todavía más interesante analizar la frontera entre marca de fabricante y marca propia. (Decathlon)
Entonces la pregunta no es simplemente:
¿Decathlon está copiando a New Balance?
La pregunta de marketing que me interesa es otra:
¿Hasta dónde puede llegar una marca propia para competir con una marca de fabricante sin convertirse en una marca dependiente de sus códigos?
Y, sobre todo:
¿Quién gana realmente cuando una supuesta copia consigue que hablemos de ella junto a la marca original?
1. Primero, pongamos los hechos encima de la mesa
New Balance ha presentado en septiembre de 2026 una demanda contra entidades de Decathlon en Estados Unidos.
La acusación se centra en el logotipo utilizado en determinadas zapatillas KIPRUN, que New Balance considera demasiado similar a su conocida «N». La compañía estadounidense sostiene que puede existir riesgo de confusión y afectación de sus derechos de marca. Decathlon mantiene que se trata de una «K» estilizada. (Reuters)
Es importante separar aquí hechos jurídicos de interpretaciones de marketing.
No corresponde a un análisis comercial determinar si existe infracción. Eso será objeto del procedimiento judicial.
Pero sí podemos analizar qué ocurre en la mente del consumidor cuando colocamos estas dos zapatillas una junto a otra.
Y ahí aparece una cuestión fascinante: el consumidor no analiza una marca como lo hace un abogado.
No estudia registros.
No conoce las fechas de creación.
No compara manuales de identidad corporativa.
No analiza quién invirtió millones en construir un activo intangible.
Ve una zapatilla durante dos segundos.
Y decide.
La propia conversación generada alrededor del caso lo demuestra: algunos consumidores ven inmediatamente la similitud; otros ven simplemente dos recursos gráficos habituales en una categoría en la que las marcas utilizan códigos visuales relativamente parecidos.
Y esto nos lleva al primer gran aprendizaje.
2. La marca no vive en el logo
Durante décadas hemos hablado de branding como si construir una marca consistiera fundamentalmente en crear:
- un nombre;
- un logotipo;
- unos colores;
- un packaging;
- un claim;
- una tipografía.
Pero una marca es mucho más.
Una marca es memoria acumulada.
Es lo que ocurre cuando un consumidor ve determinados códigos y automáticamente los relaciona con una empresa.
La «N» de New Balance no tiene valor porque sea una letra especialmente sofisticada.
Tiene valor porque New Balance ha conseguido convertir una letra en un activo de reconocimiento.
Ese activo se ha construido durante décadas mediante producto, distribución, comunicación, patrocinios, atletas, experiencia, diseño y repetición.
Por eso la discusión resulta tan interesante.
Porque cuando una marca utiliza un código visual parecido, no está compitiendo únicamente contra un diseño.
Está entrando en un espacio mental que otra compañía ha construido durante años.
Y eso es precisamente lo que hace que los activos intangibles tengan valor.
3. Pero aquí aparece una paradoja
Si una marca propia copia —o se inspira en— determinados códigos de una marca de fabricante, puede ocurrir algo paradójico.
La marca original puede estar haciendo gratuitamente el trabajo de comunicación de la marca que se parece a ella.
Pensemos en el titular:
«New Balance demanda a Decathlon por una zapatilla cuyo logo se parece a su N».
¿Cuántas veces aparece New Balance?
¿Cuántas veces aparece Decathlon?
¿Y cuántas veces vemos las dos marcas juntas?
Aquí aparece una pregunta comercial que me parece mucho más interesante que el litigio: ¿La noticia protege a la marca original o ayuda a construir notoriedad para la marca que supuestamente la copia?
No tengo una respuesta universal.
Y creo que precisamente por eso merece debate.
Porque puede suceder una cosa u otra.
4. La paradoja de la «copia»: el original aporta el significado
Imaginemos que mañana aparece una marca desconocida de zapatillas.
Tiene una zapatilla blanca.
Una gran letra lateral.
Una combinación de blanco y naranja.
Una suela maximalista.
Y nadie sabe quién es.
Probablemente no pasa nada.
Pero si el mercado empieza a decir:
«Se parece a New Balance».
Acabamos de incorporar a esa marca desconocida dentro del territorio mental de New Balance.
Eso tiene una consecuencia extraordinaria.
La marca original se convierte en el referente de comparación.
Pero al mismo tiempo la marca nueva obtiene algo que habría sido muy caro construir desde cero: contexto.
El consumidor ya sabe aproximadamente dónde colocarla.
«Parece una New Balance».
Eso puede ser malo para New Balance si genera confusión.
Pero también puede ser útil para el nuevo competidor si consigue transmitir:
«Tengo algo parecido, pero cuesta menos».
Aquí está el verdadero peligro.
No necesariamente la copia.
El peligro es convertirse en la referencia gratuita que permite explicar al consumidor quién es el competidor.
5. Esto conecta directamente con el auge de las marcas blancas
En varios análisis publicados en ComoSeVende he defendido que estamos asistiendo a una transformación estructural de las marcas blancas.
La marca del distribuidor ya no es necesariamente aquella alternativa barata que ocupa el último escalón del lineal.
Cada vez más, el retailer puede desarrollar:
- producto;
- diseño;
- innovación;
- packaging;
- comunicación;
- comunidad;
- distribución;
- precio;
- datos de cliente.
Todo bajo su propio control.
En otras palabras: el distribuidor deja de ser simplemente el lugar donde se vende la marca y empieza a convertirse en la marca.
Es una transformación muy importante.
La marca blanca pasa de ser:
«una alternativa a la marca».
a ser:
«una marca con una propuesta propia».
Ese cambio ya lo hemos visto en alimentación, cosmética, limpieza, hogar, bricolaje y muchas otras categorías.
Y ahora lo estamos viendo también en categorías donde tradicionalmente las marcas de fabricante tenían muchísimo poder simbólico.
En ComoSeVende he analizado precisamente cómo las marcas de distribuidor han pasado de competir fundamentalmente en precio a competir también en valor, innovación y posicionamiento. (Estrategias Negocio)
Y eso cambia completamente las reglas del juego.
6. Decathlon tiene una ventaja que muchas marcas blancas no tienen
Aquí creo que hay que mirar el caso con perspectiva comercial.
Decathlon no es simplemente un supermercado que decide fabricar unas zapatillas.
Tiene:
- tráfico;
- tiendas;
- ecommerce;
- datos;
- conocimiento del deportista;
- categorías;
- marcas especializadas;
- capacidad de desarrollo;
- capacidad de test;
- producción;
- distribución;
- comunidad;
- experiencia de compra.
Y, sobre todo, tiene algo fundamental: tiene acceso directo al consumidor.
Esto es enorme.
Una marca de fabricante tradicional tiene que negociar con el canal.
El retailer decide:
- cuánto espacio darle;
- dónde colocarla;
- qué promoción hacer;
- cuánto stock mantener;
- qué precio ofrecer;
- qué visibilidad conseguir.
Una marca propia del retailer juega con otras reglas.
El canal y la marca forman parte del mismo sistema.
Por eso la competencia entre una marca como New Balance y una marca propia de Decathlon no puede analizarse solamente mirando el producto.
Hay que mirar el modelo comercial completo.
7. Y aquí llega una diferencia fundamental: el canal
Este punto me parece especialmente importante.
Las KIPRUN son una marca propia de Decathlon.
Por tanto, tienen una distribución muy distinta a New Balance.
New Balance puede vender a través de:
- tiendas propias;
- ecommerce propio;
- retailers deportivos;
- marketplaces;
- tiendas multimarca;
- otros distribuidores.
Decathlon tiene un modelo mucho más controlado.
Su marca propia vive dentro de su propio ecosistema.
Esto significa que la comparación:
New Balance vs. KIPRUN
no es exactamente equivalente a:
Coca-Cola vs. marca blanca de supermercado.
Porque en alimentación muchas veces ambas marcas comparten lineal.
Aquí tenemos un fenómeno diferente:
dos propuestas compiten por la misma necesidad del consumidor, pero no necesariamente mediante el mismo modelo de distribución.
Y esto es muy importante para cualquier director comercial.
8. No basta con preguntar «¿qué producto es mejor?»
Una de las trampas habituales del marketing es comparar solamente características del producto.
Peso.
Material.
Amortiguación.
Diseño.
Tecnología.
Precio.
Pero el consumidor compra mucho más.
Compra:
producto + confianza + disponibilidad + marca + experiencia + riesgo percibido.
Un corredor puede elegir una zapatilla porque confía en New Balance.
Otro puede elegir KIPRUN porque confía en Decathlon.
Otro puede elegir por precio.
Otro por diseño.
Otro porque ha recibido una recomendación.
Otro porque la ha probado.
Otro porque la tienda está a cinco minutos de su casa.
Otro porque ya tiene unas y le han funcionado.
Por tanto:
la competencia no está únicamente en la suela.
Está en todo el sistema comercial.
9. El verdadero valor de una marca está en aquello que no se puede copiar fácilmente
Aquí está probablemente una de las grandes lecciones para New Balance.
Puedes copiar:
- una silueta;
- una combinación de colores;
- una estética;
- una tendencia;
- una forma de comunicación;
- determinados códigos visuales.
Pero es mucho más difícil copiar:
- décadas de reputación;
- comunidad;
- experiencia;
- distribución;
- tecnología;
- innovación;
- relación con atletas;
- datos;
- servicio;
- confianza;
- repetición de compra.
Por eso una marca fuerte debería preguntarse:
¿Qué parte de mi valor puede copiar un competidor en seis meses?
Y después:
¿Qué parte de mi valor necesitaría diez años para construir?
La segunda pregunta es mucho más estratégica.
10. Porque perseguir todas las copias puede convertirse en una trampa
Imaginemos que una marca tiene 200 competidores.
Uno copia el color.
Otro copia el packaging.
Otro copia el diseño.
Otro copia el claim.
Otro copia el producto.
Otro copia la campaña.
Otro copia la experiencia.
¿Qué hace la marca original?
¿Demanda a todos?
¿Responde a todos?
¿Hace una campaña contra todos?
¿Intenta diferenciarse constantemente?
¿O concentra sus recursos en aquello que realmente construye ventaja?
La protección jurídica es importante.
Pero desde el punto de vista comercial hay una cuestión: no puedes construir una estrategia de marca basada exclusivamente en perseguir imitadores.
Porque el imitador siempre puede cambiar.
La marca original necesita evolucionar.
11. Y aquí entra el caso Mr Wonderful vs. Ale-Hop
Este caso me parece particularmente interesante para entender la diferencia entre:
parecido estético
y
infracción jurídicamente relevante.
En septiembre de 2026, el Tribunal Supremo desestimó la demanda de Mr Wonderful contra Ale-Hop por productos que Mr Wonderful consideraba imitaciones de su universo gráfico. La información publicada sobre el caso señala que el tribunal reconoció la existencia de similitudes, pero consideró que no existía riesgo de confusión suficiente, entre otras razones porque Ale-Hop utilizaba sus propios elementos distintivos, como su marca y el icono de la vaca. (Cadena SER)
Es un caso muy interesante para marketing.
Porque demuestra que:
parecerse no necesariamente significa ser confundible.
Y también:
una tendencia estética no necesariamente pertenece en exclusiva a una marca.
Esto es fundamental.
Si una marca consigue crear una tendencia, otras marcas pueden intentar participar en ella.
El verdadero activo de la marca original será conseguir que el consumidor piense:
«Esto pertenece a la categoría».
pero también:
«Esto pertenece a ellos».
Ese segundo nivel es muchísimo más difícil.
12. Thermomix vs. Lidl nos enseña otra cosa
El caso Thermomix-Monsieur Cuisine es diferente porque hablamos de propiedad industrial y de una tecnología concreta.
En 2021, un tribunal mercantil de Barcelona consideró que el Monsieur Cuisine Connect infringía derechos derivados de una patente de Vorwerk y ordenó su retirada. (Cinco Días)
Pero posteriormente la Audiencia Provincial de Barcelona estimó el recurso de Lidl y concluyó que no existía infracción, además de cuestionar la validez de la patente en cuestión. (LaSexta)
¿Por qué me parece importante?
Porque demuestra que tampoco podemos simplificar estos casos como:
«La marca original demanda y gana».
La realidad puede ser mucho más compleja.
Y desde marketing nos interesa precisamente esa complejidad.
Porque una cosa es:
copiar una tecnología protegida.
Otra:
copiar un diseño.
Otra:
utilizar un código visual parecido.
Otra:
entrar en una tendencia estética.
Y otra muy diferente:
construir una marca inspirada en los códigos de otra.
Son problemas distintos.
13. ¿Y qué ocurre con la marca que denuncia?
Aquí llega mi pregunta provocadora.
Supongamos que New Balance consigue que todo el mundo hable durante semanas de esta historia.
¿Qué ha ocurrido?
Por un lado:
New Balance consigue notoriedad.
Su «N» aparece en medios.
La gente compara.
El valor simbólico de la marca vuelve al debate.
Puede reforzar la percepción de que:
«Nosotros somos el original».
Pero también puede ocurrir otra cosa.
La gente descubre KIPRUN.
Personas que nunca habían oído hablar del modelo empiezan a buscarlo.
Comparan precios.
Comparan prestaciones.
Comparan opiniones.
Y la noticia acaba generando tráfico para ambas marcas.
Por eso mi hipótesis es:
No siempre una noticia sobre una copia perjudica al copiador.
En determinados contextos puede incluso acelerar su conocimiento.
No digo que esto esté ocurriendo necesariamente en este caso.
Digo que es una hipótesis comercial que deberíamos medir.
Y aquí está el debate que me gustaría abrir.
14. ¿Puede una polémica convertirse en sampling gratuito?
Esta es una pregunta incómoda.
Supongamos que tienes una marca desconocida y un gigante del sector te acusa públicamente de parecerte a él.
De repente:
- apareces en prensa;
- apareces en LinkedIn;
- apareces en redes;
- aparecen comparativas;
- aparecen vídeos;
- aparecen búsquedas;
- aparecen conversaciones.
Tu marca ha conseguido algo que normalmente cuesta muchísimo dinero: atención.
Y además has conseguido un posicionamiento por asociación.
«Es como X, pero…»
En marketing sabemos perfectamente el valor de esa frase.
Porque permite reducir el coste cognitivo de explicar un producto.
Una marca nueva tiene que responder:
¿Quién soy?
Una marca comparada con una marca conocida puede responder:
«Soy parecido a X, pero tengo estas diferencias».
Eso reduce la barrera de entrada.
15. Por eso las marcas deberían medir otra cosa
Cuando aparece una crisis de marca, solemos medir:
- menciones;
- alcance;
- sentimiento;
- tráfico;
- engagement.
Pero en casos como este añadiría otras métricas.
Share of Search
¿Quién está creciendo en búsquedas?
Brand Association
¿Con qué marcas se relaciona el nuevo competidor?
Search Co-occurrence
¿Cuántas veces aparecen las dos marcas juntas en búsquedas?
Precio de referencia
¿Está cambiando el precio que el consumidor considera razonable?
Conversión
¿La notoriedad se convierte en venta?
Consideration
¿El competidor entra en el conjunto de marcas consideradas?
Y una métrica que me parece especialmente interesante:
«Confusión útil»
No en términos jurídicos.
En términos de marketing.
¿Cuántos consumidores descubren una marca porque la relacionan con otra?
16. La marca original tiene que preguntarse: ¿qué estoy protegiendo?
Esta pregunta parece obvia.
Pero no lo es.
¿Estamos protegiendo:
el logo?
¿O estamos protegiendo:
el territorio de marca?
¿Estamos protegiendo:
un diseño?
¿O estamos protegiendo:
una percepción?
¿Estamos protegiendo:
una cuota?
¿O estamos protegiendo:
la capacidad de cobrar una prima de precio?
Porque el verdadero problema de la imitación no siempre es que alguien utilice un elemento visual.
Puede ser que alguien consiga convencer al consumidor de que:
«No necesito pagar la diferencia».
Y eso sí puede ser devastador.
17. La gran amenaza para las marcas no es necesariamente la copia
Creo que aquí está la conclusión más importante.
La mayor amenaza para una marca de fabricante no es necesariamente que aparezca una marca blanca que se parezca.
La amenaza aparece cuando el consumidor deja de percibir suficiente diferencia.
Porque entonces aparece la pregunta:
«¿Por qué tengo que pagar 150 € si por 80 € tengo algo que me parece suficientemente bueno?»
Ese «suficientemente bueno» es uno de los conceptos más peligrosos para una marca premium.
Porque el consumidor no necesita que el producto alternativo sea mejor.
Necesita que sea: suficientemente bueno.
Y suficientemente barato.
Y suficientemente accesible.
Y suficientemente confiable.
18. El precio es solamente una parte de la batalla
Durante años las marcas de fabricante podían pensar:
«La marca blanca compite por precio».
Creo que esa visión se está quedando antigua.
Las nuevas marcas propias compiten también por:
- diseño;
- innovación;
- funcionalidad;
- experiencia;
- disponibilidad;
- velocidad;
- comunidad;
- confianza del retailer.
Por eso la batalla ya no es:
marca vs. marca blanca.
Es: modelo de negocio vs. modelo de negocio.
Y eso cambia completamente el plan comercial.
19. ¿Qué debería hacer una marca de fabricante?
No tengo una receta universal.
Pero sí plantearía un modelo de trabajo con cinco líneas.
1. Defender los activos realmente estratégicos
Registrar y proteger aquellos elementos que tienen valor real.
No todo elemento parecido tiene el mismo valor.
2. Aumentar la diferenciación
No depender exclusivamente de un logo.
3. Invertir en producto
Porque el producto es mucho más difícil de copiar que una campaña.
4. Construir comunidad
La comunidad genera una barrera competitiva mucho más difícil de reproducir.
5. Medir el diferencial de valor
No basta con decir:
«Somos mejores».
Hay que demostrar:
«Esto es lo que recibes pagando más».
20. ¿Y qué debería hacer una marca propia?
También hay una lección para Decathlon.
Una marca propia que quiere convertirse en una marca de verdad debería intentar algo muy ambicioso: dejar de ser «la alternativa a».
Si KIPRUN necesita que el consumidor piense en New Balance para entenderla, todavía tiene un problema de identidad.
La verdadera evolución sería:
«No necesito que me compares con New Balance. Sé quién soy».
Esto es exactamente lo que ocurre cuando una marca propia madura.
Primero:
«Es como X, pero más barato».
Después:
«Es una alternativa».
Finalmente:
«Es KIPRUN».
Ahí comienza realmente el valor de marca.
21. El problema de construir una marca sobre la comparación
Existe además otro riesgo.
Si constantemente comunicas:
«Somos como X pero…»
terminas construyendo la marca del competidor.
El consumidor aprende primero quién es X.
Tú apareces como derivación.
Y eso tiene consecuencias.
Por eso una estrategia de marca madura necesita pasar de:
comparación
a:
identidad.
De:
«parecido a».
a:
«propio de».
22. Y aquí vuelvo al principio: ¿quién se beneficia de la noticia?
Esta es mi verdadera pregunta.
Cuando veo una noticia como:
«New Balance demanda a Decathlon por copiar su logo»
mi primera reacción no es jurídica.
Es comercial.
Me pregunto: ¿Cuánto valor de marca está generando esta noticia para New Balance?
Pero también: ¿Cuánto conocimiento de marca está generando para KIPRUN?
Y una tercera: ¿Cuánto dinero costaría comprar esa misma cantidad de cobertura mediática?
No digo que sea una estrategia deliberada de ninguna de las partes.
No tenemos evidencia para afirmar eso.
Pero sí creo que deberíamos incorporar esta variable al análisis de marketing.
Porque en la economía de la atención, incluso una controversia puede convertirse en distribución.
23. Y existe otra paradoja: demandar puede reforzar la asociación
Esto es todavía más interesante.
Si nadie habla de KIPRUN como parecido a New Balance, quizá el parecido tenga poca importancia.
Pero si durante semanas publicamos:
New Balance vs. KIPRUN
estamos enseñando al consumidor a colocar ambas marcas en el mismo mapa mental.
Eso puede reforzar el territorio de New Balance.
Pero también puede elevar KIPRUN dentro de ese territorio.
Es una especie de efecto de co-branding involuntario.
No porque exista colaboración.
Sino porque los medios, las redes y los consumidores están colocando dos marcas juntas.
24. El verdadero campo de batalla está en la mente del consumidor
Y aquí regresamos al branding.
Una marca fuerte no debería preguntarse únicamente:
«¿Me están copiando?»
Debería preguntarse:
«¿Qué significa mi marca para el consumidor?»
Si mañana desapareciera el logo de una New Balance…
¿seguiría siendo reconocible?
Si desapareciera la «N»…
¿qué quedaría?
Si quitáramos el packaging de Mr Wonderful…
¿qué quedaría?
Si quitáramos el precio de Thermomix…
¿qué quedaría?
Si quitáramos el logo de KIPRUN…
¿qué quedaría?
Estas preguntas son mucho más importantes que el propio logo.
Porque nos obligan a descubrir cuál es realmente el activo de marca.
25. Y esto también cambia el trabajo del departamento comercial
El departamento comercial no debería limitarse a vender unidades.
Debe construir:
- distribución;
- disponibilidad;
- rotación;
- margen;
- cuota;
- fidelización;
- repetición;
- conocimiento del cliente.
Una marca que tiene producto pero no tiene distribución puede perder.
Una marca que tiene distribución pero no tiene diferenciación puede convertirse en commodity.
Una marca que tiene diferenciación pero no tiene precio adecuado puede perder volumen.
Y una marca que tiene notoriedad pero no consigue conversión puede estar simplemente comprando ruido.
Por eso marketing y ventas tienen que trabajar juntos.
26. Una posible matriz para analizar cualquier «copia»
Cuando aparezca una noticia de este tipo, yo analizaría cinco variables:
| Variable | Pregunta |
|---|---|
| Producto | ¿Es realmente comparable? |
| Identidad | ¿Se parecen los códigos de marca? |
| Precio | ¿Existe una diferencia relevante? |
| Canal | ¿Compiten en el mismo espacio comercial? |
| Percepción | ¿El consumidor confunde o simplemente compara? |
Y añadiría una sexta: Valor de marca
¿La alternativa está construyendo su propia marca o vive de la marca original?
Porque ahí está probablemente la frontera entre inspiración y dependencia.
27. Una última lección para las marcas: no confundamos notoriedad con valor
Una polémica puede generar millones de impresiones.
Pero eso no significa millones de euros de valor.
Podemos tener:
100.000 comentarios.
1 millón de visualizaciones.
10 millones de impresiones.
Y cero aumento de ventas.
O puede ocurrir exactamente lo contrario.
Por eso la pregunta correcta después de una polémica no es:
«¿Cuántos medios han hablado de nosotros?»
Es:
«¿Qué ha cambiado en el comportamiento del consumidor?»
¿Busca más?
¿Considera más?
¿Compra más?
¿Repite más?
¿Acepta mejor el precio?
¿Nos recomienda?
Ahí está la verdadera métrica.
28. Mi conclusión: quizá el debate no sea «quién copia a quién»
Después de darle unas vueltas, creo que esta noticia plantea una cuestión mucho más interesante que decidir si la K se parece a la N.
La cuestión es:
¿Qué ocurre cuando las marcas propias dejan de parecer alternativas baratas y empiezan a competir por los mismos códigos de valor que las marcas históricas?
Y aquí creo que estamos viendo un cambio estructural.
Las marcas de fabricante han construido durante décadas enormes activos de marca.
Los retailers han construido durante décadas enormes activos de distribución.
Ahora ambos están entrando cada vez más en el territorio del otro.
La marca de fabricante quiere controlar más el canal.
El retailer quiere controlar más la marca.
La marca quiere datos.
El retailer tiene datos.
La marca quiere relación directa.
El retailer tiene relación directa.
Y el consumidor tiene cada vez más opciones.
Por eso la pregunta ya no es:
¿Marca o marca blanca?
Es:
¿Quién consigue construir una propuesta de valor suficientemente fuerte como para que el consumidor quiera pagar por ella?
29. Y aquí dejo algunas preguntas para abrir el debate
Porque creo que este tema da para mucho más que decidir si una K se parece a una N.
- ¿Creéis que este tipo de noticias beneficia realmente a la marca original o también puede beneficiar a la marca supuestamente imitadora?
- ¿Hasta qué punto una marca propia necesita diferenciarse visualmente de las marcas de fabricante?
- ¿Dónde termina la inspiración y empieza la copia?
- ¿El consumidor distingue realmente entre «parecido» y «confundible»?
- ¿Puede una marca de distribución llegar a construir un valor de marca equivalente al de una marca de fabricante?
- ¿Qué pesa más hoy: el producto, la marca, el precio o el canal?
- ¿Debería una marca invertir más en proteger su identidad o en hacerla cada vez más difícil de copiar?
- Y quizá la pregunta más incómoda: si para entender una marca propia necesitamos compararla con otra marca, ¿realmente hemos construido una marca?
Porque al final, una marca no es una letra.
Una N puede ser una letra.
Una K puede ser una letra.
Un color puede ser un color.
Una forma puede ser una forma.
Pero después de décadas de inversión, producto, distribución, comunicación y experiencia, esos elementos pueden convertirse en activos económicos.
Y ahí está precisamente la importancia del branding.
Pero también aparece la otra cara de la moneda:
cuando un activo de marca es suficientemente fuerte como para que todo el mundo lo reconozca, también puede convertirse en el punto de referencia que permite a otros entrar en la categoría.
Por eso creo que este caso merece ser analizado más allá de la demanda.
No solamente desde la propiedad intelectual.
No solamente desde el diseño.
Y tampoco desde el clásico debate de:
«¿Quién copia a quién?»
Sino desde una pregunta mucho más comercial:
¿Quién está construyendo el valor y quién está aprovechando el valor que otro ya ha construido?
Y, sobre todo: ¿Puede una marca protegerse de las copias sin convertir a sus competidores en protagonistas de su propia comunicación?
Ahí creo que tenemos un debate interesante para marketing, branding y dirección comercial.
¿Cómo lo veis?
Algunas lecturas relacionadas
Este debate conecta bastante con algunos análisis que he ido publicando en ComoSeVende sobre la evolución de la marca blanca y la transformación del poder entre fabricantes y distribuidores, especialmente El auge de las marcas blancas en España y Private Label en Europa 2026. (Estrategias Negocio)
Y quizá esa sea la tendencia de fondo que deberíamos observar: no estamos asistiendo simplemente a un aumento de las marcas blancas; estamos asistiendo a una redistribución del valor entre producto, marca, canal y consumidor.
El auge de las marcas blancas en España: claves de marketing y ventas
Private Label en Europa 2026: de marca del distribuidor a palanca estratégica
Deja un comentario