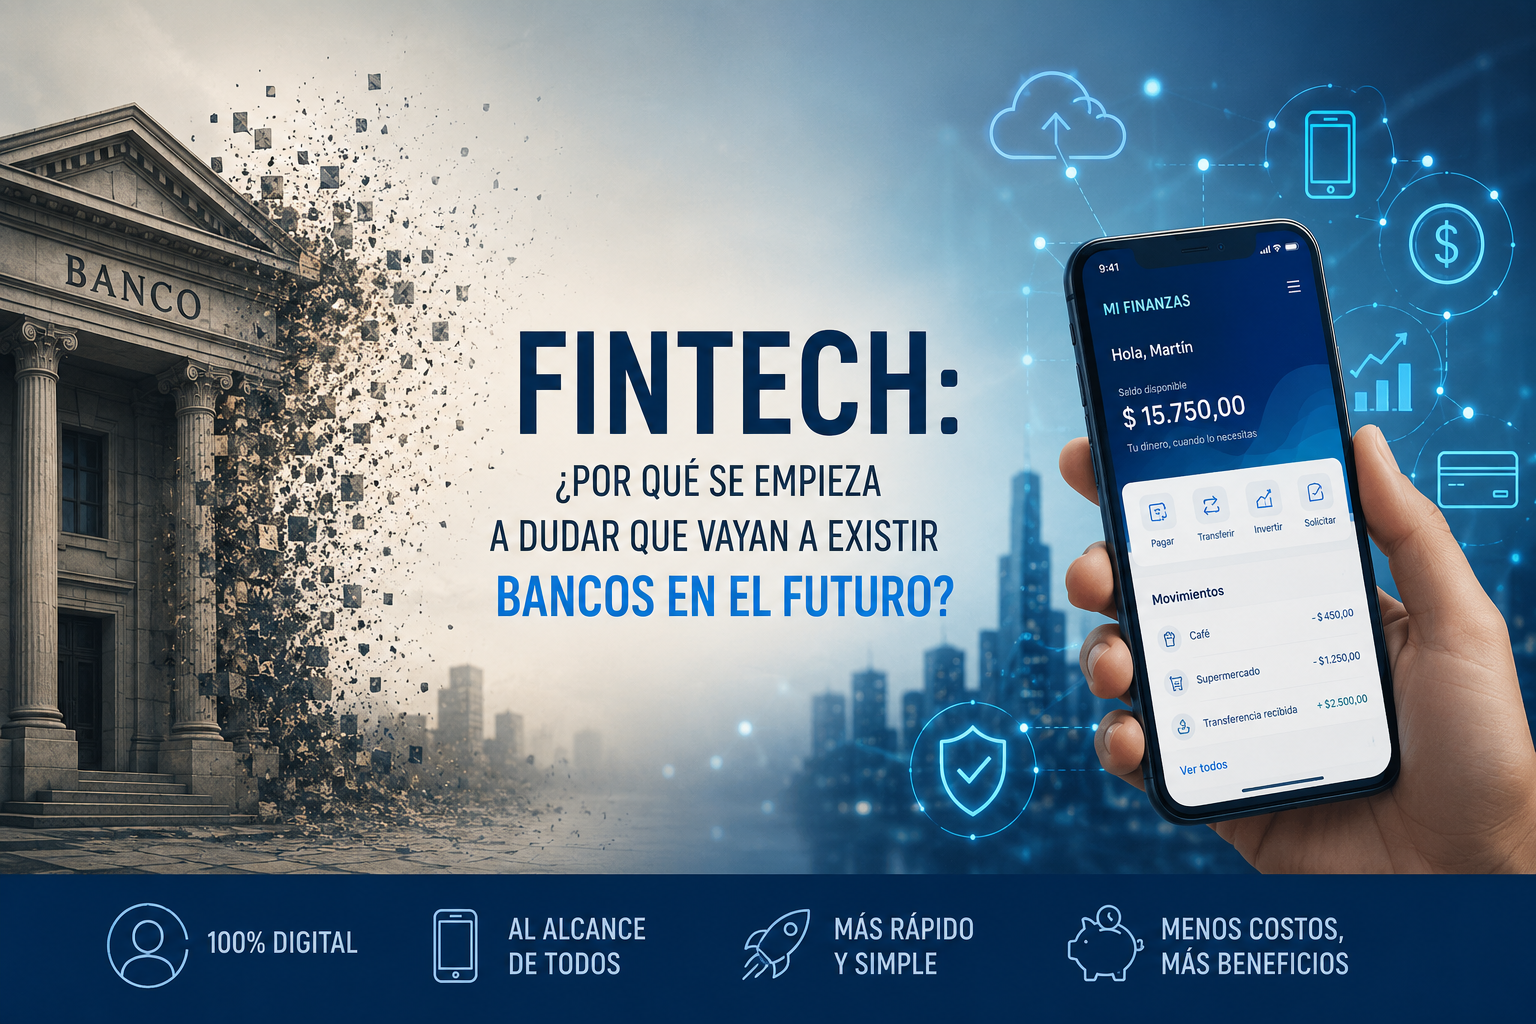
Introducción: una industria en plena transformación
Durante más de un siglo, los bancos han sido una de las instituciones más sólidas y estables del sistema económico global. Han canalizado el ahorro, facilitado el crédito, gestionado pagos y actuado como intermediarios clave en la economía. Sin embargo, en la última década —y de forma particularmente acelerada por la digitalización— este modelo ha empezado a resquebrajarse.
La irrupción de las fintech, el auge de las big tech, el cambio en el comportamiento del consumidor y la aparición de nuevas tecnologías como blockchain o la inteligencia artificial han puesto en cuestión la relevancia del modelo bancario tradicional. De hecho, ya no se trata solo de cómo evolucionarán los bancos, sino de una pregunta más radical: ¿seguirán existiendo tal y como los conocemos?
El reto de los bancos del futuro no es únicamente tecnológico. Es estructural, cultural, competitivo y estratégico. Este análisis explora cómo está cambiando el sector financiero, qué amenazas enfrenta y qué caminos pueden seguir las entidades para reinventarse en un ecosistema cada vez más descentralizado y digital.
1. El modelo bancario tradicional: fortalezas y límites
1.1 El rol histórico de los bancos
Históricamente, los bancos han cumplido tres funciones esenciales:
- Custodiar el dinero (depósitos)
- Facilitar el crédito (préstamos)
- Intermediar en pagos
Este modelo funcionaba porque los bancos controlaban la infraestructura y la información. Sin embargo, la digitalización ha roto ese monopolio.
1.2 Limitaciones del modelo actual
El modelo tradicional presenta varias debilidades:
- Estructuras rígidas y poco ágiles
- Elevados costes operativos
- Experiencia digital deficiente en muchos casos
- Dependencia de sucursales físicas
Además, muchos procesos siguen siendo complejos y poco orientados al cliente.
2. La irrupción de las fintech: el primer gran terremoto
2.1 Qué es una fintech
Las fintech son empresas tecnológicas que ofrecen servicios financieros de forma más ágil, digital y centrada en el usuario.
Ejemplos de servicios fintech:
- Pagos digitales
- Préstamos rápidos
- Inversión automatizada
- Gestión financiera personal
2.2 Ventajas competitivas de las fintech
Las fintech han ganado terreno gracias a:
- Experiencias 100% digitales
- Procesos simples y rápidos
- Costes más bajos
- Enfoque en el usuario
Mientras los bancos modernizaban sus sistemas, las fintech nacieron directamente en el entorno digital.
2.3 Fragmentación del negocio bancario
Un efecto clave ha sido la desagregación del modelo bancario:
- Una fintech se especializa en pagos
- Otra en préstamos
- Otra en inversión
Esto rompe la integración tradicional del banco como proveedor único.
3. La amenaza de las big tech
3.1 Nuevos actores con enorme poder
Empresas como Google, Apple, Amazon o Meta tienen ventajas clave:
- Millones de usuarios
- Ecosistemas digitales propios
- Acceso a grandes volúmenes de datos
- Capacidad tecnológica superior
3.2 Servicios financieros integrados
Las big tech no buscan ser bancos en el sentido clásico, sino integrar servicios financieros en sus plataformas:
- Pagos (Apple Pay, Google Pay)
- Créditos en eCommerce
- Carteras digitales
Esto reduce la visibilidad del banco tradicional.
3.3 El riesgo de desintermediación
El mayor riesgo para los bancos no es desaparecer, sino volverse invisibles:
- Ser proveedores “de back-end”
- Perder la relación directa con el cliente
- Convertirse en infraestructura
4. El consumidor: el gran motor del cambio
4.1 Nuevas expectativas
El cliente actual espera:
- Experiencia digital fluida
- Acceso inmediato a servicios
- Transparencia
- Personalización
Esto contrasta con la experiencia bancaria tradicional.
4.2 Fin del banco como institución incuestionable
Antes, el banco era una entidad de confianza incuestionable. Hoy:
- Los clientes comparan opciones
- Cambian de proveedor fácilmente
- Usan múltiples servicios financieros
4.3 Generaciones digitales
Las nuevas generaciones:
- No tienen apego a bancos tradicionales
- Prefieren apps y soluciones digitales
- Valoran la facilidad más que la marca
5. Tecnología: el gran catalizador
5.1 Inteligencia artificial
Aplicaciones clave:
- Análisis de riesgo crediticio
- Detección de fraude
- Atención automatizada
- Personalización de productos
5.2 Blockchain y descentralización
El blockchain introduce:
- Transacciones sin intermediarios
- Transparencia
- Nuevos modelos financieros (DeFi)
Esto cuestiona el rol tradicional del banco.
5.3 Open Banking
El open banking permite:
- Compartir datos financieros con terceros
- Crear nuevos servicios
- Fomentar competencia
Esto reduce el control exclusivo del banco sobre la información del cliente.
6. El gran dilema: transformarse o desaparecer
6.1 Dificultades internas
Los bancos enfrentan barreras importantes:
- Sistemas legacy
- Cultura organizativa rígida
- Regulación estricta
- Complejidad estructural
6.2 Velocidad de cambio insuficiente
Mientras las fintech iteran rápidamente, los bancos:
- Tardan más en lanzar productos
- Tienen menor flexibilidad
- Asumen más riesgos regulatorios
7. Escenarios de futuro
7.1 Bancos como plataformas
Los bancos pueden evolucionar hacia:
- Plataformas abiertas
- Ecosistemas financieros
- Integradores de servicios
7.2 Bancos invisibles
Un posible escenario:
- El cliente interactúa con apps de terceros
- El banco opera en segundo plano
7.3 Desaparición parcial
Más que desaparecer, algunos bancos podrían:
- Fusionarse
- Ser absorbidos
- Especializarse
8. Nuevos modelos de negocio
8.1 Banking as a Service (BaaS)
Permite a terceros utilizar infraestructura bancaria para ofrecer servicios financieros.
8.2 Embedded finance
Los servicios financieros se integran en:
- eCommerce
- Apps
- Plataformas digitales
8.3 Suscripción financiera
Posibles modelos:
- Servicios premium
- Asesoramiento personalizado
- Herramientas avanzadas
9. La importancia de la confianza
9.1 Ventaja histórica
Los bancos aún tienen un activo clave:
- Confianza del cliente
- Seguridad
- Regulación
9.2 Riesgo de perder esa confianza
La mala experiencia digital puede erosionar esa ventaja.
10. El papel de la regulación
10.1 Protección del consumidor
La regulación busca:
- Seguridad
- Transparencia
- Estabilidad
10.2 Desafío para la innovación
Demasiada regulación puede frenar:
- Nuevos modelos
- Competition
11. Casos de transformación
11.1 Bancos digitales (neobanks)
Examples:
- Sin sucursales
- 100% móviles
- Costes bajos
11.2 Bancos tradicionales reinventados
- Inversión en tecnología
- Mejora de experiencia
- Alianzas con fintech
12. Estrategias para sobrevivir
12.1 Enfoque en el cliente
- Simplificación
- Personalización
- Experiencia digital
12.2 Colaboración con fintech
- Alianzas
- Inversión
- Integración tecnológica
12.3 Cultura de innovación
- Equipos ágiles
- Mentalidad digital
- Experimentación
13. El futuro del dinero
13.1 Monedas digitales
- CBDCs
- Criptomonedas
13.2 Fin del efectivo
Cada vez más:
- Pagos digitales
- Wallets
14. Riesgos del nuevo modelo
14.1 Exclusión financiera
No todos pueden adaptarse a lo digital.
14.2 Ciberseguridad
Mayor riesgo de ataques.
14.3 Dependencia tecnológica
Fallo tecnológico = impacto sistémico.
15. Hacia un nuevo paradigma financiero
El futuro no será:
- Solo bancos
- Solo fintech
- Solo big tech
Será un sistema híbrido.
Conclusión: ¿fin de los bancos o reinvención?
Lo más probable es que los bancos no desaparezcan, pero tampoco seguirán siendo lo que eran. Se transformarán profundamente, redefiniendo su papel dentro del sistema económico.
El verdadero reto no es competir con fintech o big tech, sino adaptarse a un entorno donde el valor ya no está en poseer la infraestructura, sino en ofrecer experiencias, confianza y soluciones relevantes para el cliente.
Los bancos del futuro existirán, pero serán muy distintos: más digitales, más invisibles, más integrados y, sobre todo, más centrados en el usuario.
Aquellos que no comprendan este cambio quedarán relegados. Los que lo lideren, en cambio, tendrán la oportunidad de redefinir el sistema financiero.
Si quieres, puedo generarte también extracto, slug y etiquetas SEO para este post.
Leave a comment