Introducción: una herramienta simple con un poder enorme
En el mundo financiero existen indicadores que, a primera vista, parecen complejos o reservados a expertos, pero que en realidad ofrecen una comprensión profunda de la economía. La curva de yield, también conocida como curva de rendimientos, es uno de ellos.
Aunque pueda parecer un concepto técnico, la curva de yield es, en esencia, una representación muy clara de la relación entre el tiempo y el coste del dinero. Sin embargo, su verdadero valor va mucho más allá: es una de las herramientas más utilizadas por inversores, bancos centrales y analistas para anticipar cambios económicos, especialmente recesiones.
Entender cómo funciona la curva de rendimientos y cómo aplicarla en nuestro entorno —ya sea a nivel empresarial, financiero o incluso personal— puede marcar la diferencia entre anticiparse a los ciclos económicos o reaccionar demasiado tarde.
En este artículo vamos a desglosar qué es, cómo se interpreta, por qué es tan poderosa y cómo se puede aplicar en la toma de decisiones reales.
1. ¿Qué es la curva de yield?
1.1 Definición básica
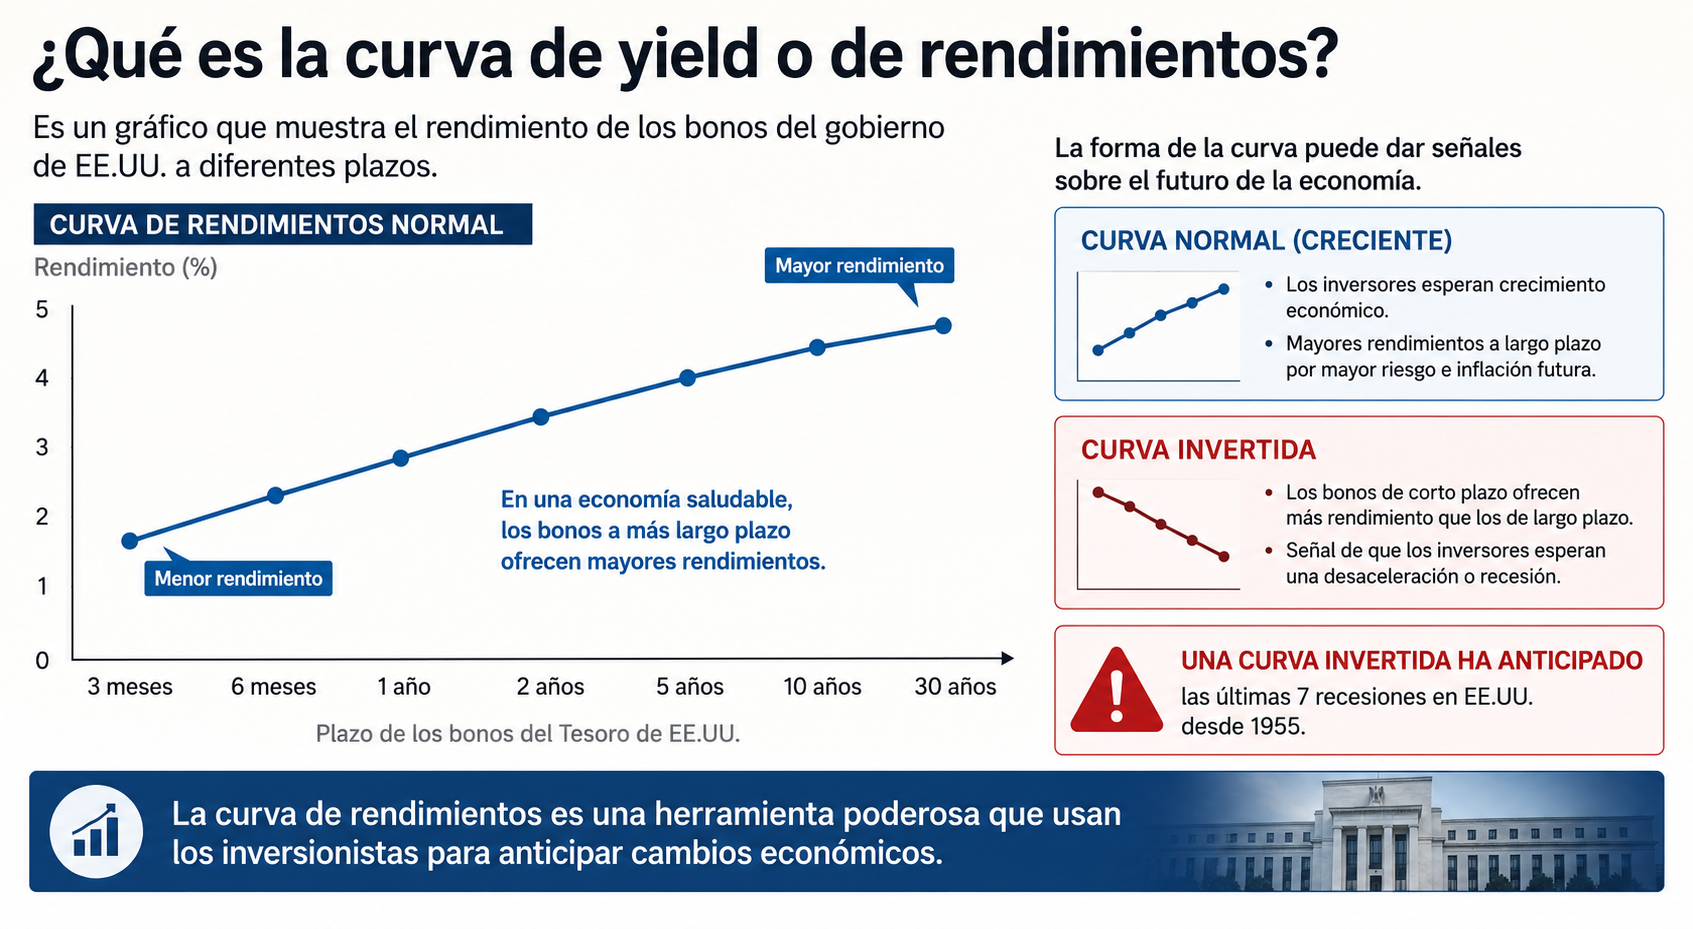
La curva de yield representa gráficamente los tipos de interés (rendimientos) de bonos de un mismo emisor —generalmente deuda pública— en función de su plazo de vencimiento.
En otras palabras, muestra cuánto se paga por prestar dinero al Estado durante diferentes plazos:
- Corto plazo (3 meses, 1 año)
- Medio plazo (2, 5 años)
- Largo plazo (10, 20, 30 años)
1.2 Ejemplo sencillo
Imagina que el Estado ofrece:
- 2% por bonos a 1 año
- 3% por bonos a 5 años
- 4% por bonos a 10 años
Al representarlo en una gráfica, obtendrás una curva ascendente: cuanto mayor el plazo, mayor el rendimiento.
1.3 Por qué existe
La curva refleja dos cosas fundamentales:
- El valor del tiempo (más plazo, más incertidumbre)
- Las expectativas del mercado sobre el futuro
2. Los tres tipos principales de curva
2.1 Curva normal (ascendente)
Es la forma más habitual:
- Los tipos a largo plazo son más altos que a corto plazo
Indica:
- Crecimiento económico esperado
- Inflación moderada
- Confianza en el futuro
2.2 Curva plana
Cuando los rendimientos son similares en distintos plazos.
Indica:
- Incertidumbre
- Transición económica
- Posible cambio de ciclo
2.3 Curva invertida
Cuando los tipos a corto plazo son superiores a los de largo plazo.
Este es el caso más importante.
Indica:
- Expectativas de desaceleración
- Posible recesión futura
3. La curva invertida: la gran señal
3.1 ¿Por qué es tan relevante?
Históricamente, una curva invertida ha precedido muchas recesiones económicas.
La lógica es la siguiente:
- Los inversores anticipan problemas
- Buscan refugio en bonos a largo plazo
- Aumenta la demanda → bajan los tipos a largo plazo
Al mismo tiempo:
- Los tipos a corto pueden estar altos por decisiones del banco central
Resultado: inversión de la curva.
3.2 Psicología del mercado
Más que un fenómeno técnico, es una señal colectiva:
- Expectativas negativas
- Miedo a desaceleración
- Cambios en decisiones de inversión
4. Factores que afectan la curva de yield
4.1 Política monetaria
Los bancos centrales influyen directamente:
- Subidas de tipos → afectan corto plazo
- Estímulos → afectan toda la curva
4.2 Inflación
Mayor inflación esperada implica:
- Tipos más altos
- Curvas más pronunciadas
4.3 Crecimiento económico
- Crecimiento fuerte → curva normal
- Desaceleración → curva plana o invertida
4.4 Demanda de activos seguros
En momentos de incertidumbre:
- Se compran bonos a largo plazo
- Bajen sus rendimientos
5. Cómo interpretar la curva en el día a día
5.1 Para empresas
La curva puede indicar:
- Momento adecuado para invertir
- Coste del crédito futuro
- Riesgo económico
Ejemplo:
- Curva invertida → prudencia en inversión
5.2 Para inversores
Permite:
- Ajustar estrategias
- Diversificar
- Proteger carteras
5.3 Para consumidores
Aunque indirectamente, afecta:
- Hipotecas
- Créditos
- Ahorros
6. Aplicación práctica en entornos económicos
6.1 Toma de decisiones empresariales
Una empresa puede usar la curva para:
- Planificar expansión
- Evaluar riesgos
- Ajustar costes
6.2 Gestión financiera personal
Permite:
- Decidir entre ahorro o inversión
- Evaluar endeudamiento
- Planificar a largo plazo
6.3 Estrategia pública
Gobiernos la usan para:
- Diseñar políticas
- Anticipar crisis
- Ajustar gasto
7. La curva como herramienta predictiva
7.1 Anticipación de recesiones
La curva no causa crisis, pero las anticipa:
- Refleja expectativas
- Permite preparación
7.2 Limitaciones
No es perfecta:
- Puede dar falsas señales
- Depende de contexto
8. La curva en el contexto actual
8.1 Entornos volátiles
Hoy la curva está influida por:
- Globalización
- Políticas monetarias extremas
- Cambios geopolíticos
8.2 Nuevos factores
- Deuda global
- Digitalización
- Cambios estructurales
9. Integración con otras herramientas
La curva debe complementarse con:
- Indicadores macroeconómicos
- Datos de empleo
- Inflación
- Confianza del consumidor
10. Errores comunes al interpretarla
- Pensar que es infalible
- Ignorar contexto
- Reaccionar sin estrategia
11. La curva en la estrategia empresarial moderna
11.1 Planificación a largo plazo
- Ajustar inversiones
- Controlar riesgos
11.2 Gestión de financiación
- Elegir plazos
- Aprovechar tipos
12. Futuro de la curva de yield
12.1 ¿Seguirá siendo relevante?
Sí, pero con matices:
- Más complejidad
- Nuevos factores
12.2 Evolución del análisis
Mayor uso de:
- Datos
- IA
- Modelos predictivos
Ejemplos históricos y gráficos de la curva de yield
📈 Tipos de curva de yield (visualización)
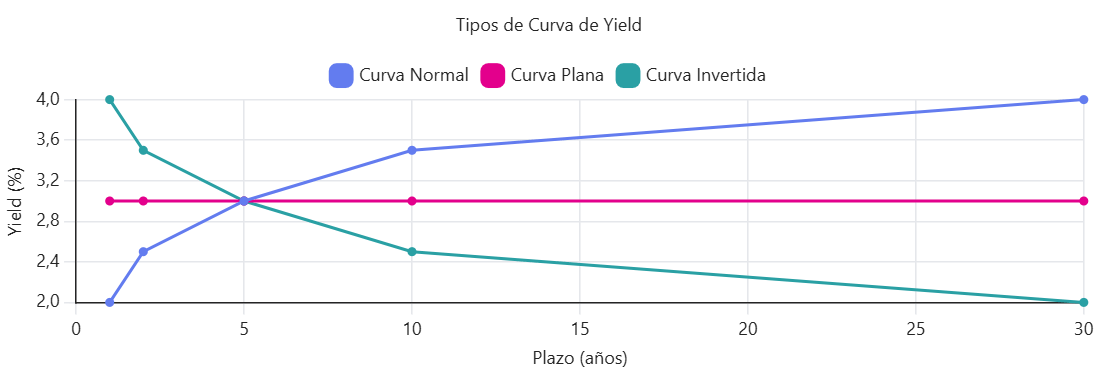
A continuación tienes un gráfico comparativo de las tres formas principales de la curva:
Interpretación rápida
- Curva normal (ascendente) → crecimiento económico esperado
- Curva plana → incertidumbre o transición
- Curva invertida → posible recesión futura
📉 Curva invertida: señal clave
Este gráfico muestra específicamente una curva invertida:
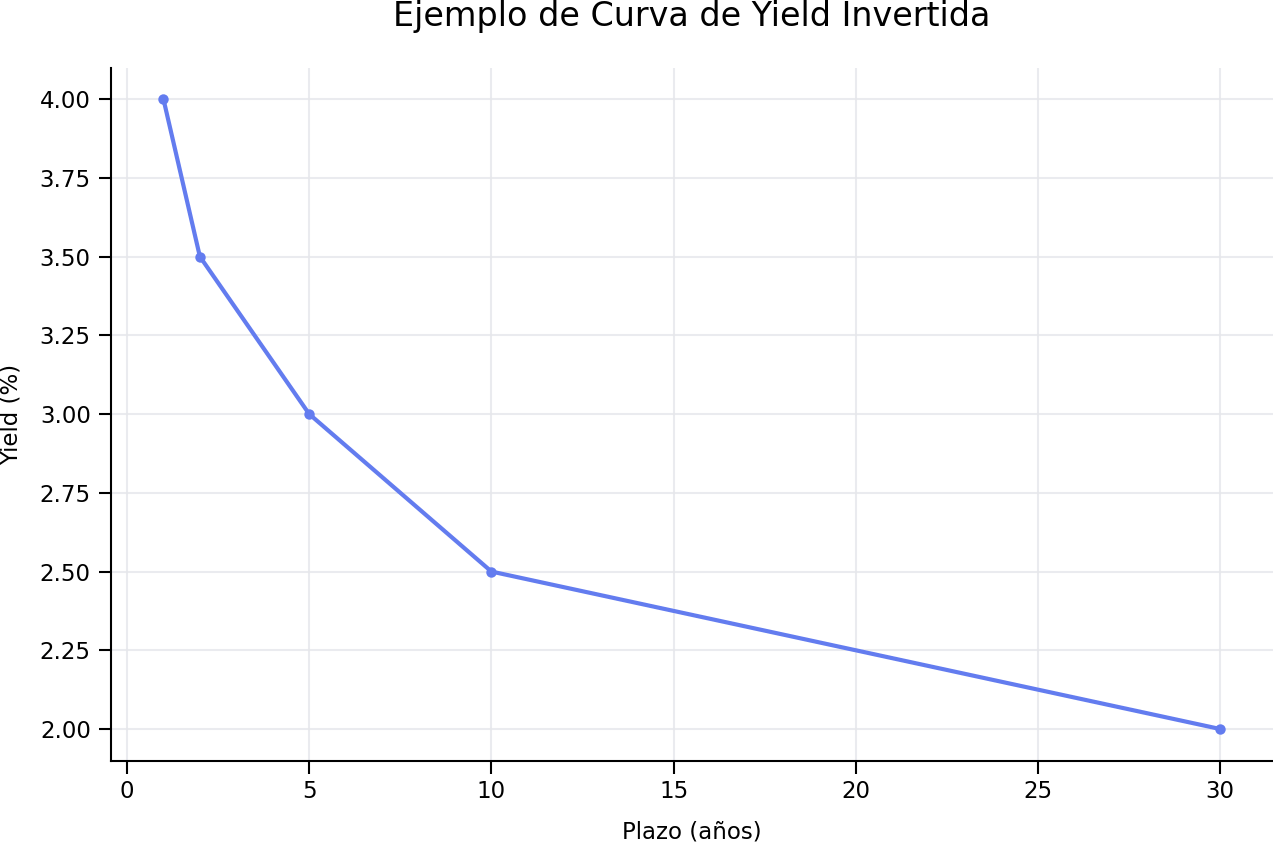
👉 Aquí puedes observar cómo los tipos a corto plazo son más altos que los de largo plazo, lo que indica expectativas negativas del mercado.
🧠 Ejemplos históricos reales
A continuación analizamos algunos de los casos más relevantes en los que la curva de yield anticipó crisis económicas importantes.
1. Crisis financiera global 2008
📊 Qué ocurrió
- Entre 2006 y 2007, la curva de rendimiento de EE. UU. se invirtió
- Los bonos a corto plazo ofrecían mayor rendimiento que los de largo plazo
🔍 Señal del mercado
Los inversores anticipaban:
- Problemas en el sistema financiero
- Riesgos en el crédito hipotecario
- Desaceleración económica
📉 Resultado
En 2008, estalló la crisis financiera global:
- Quiebra de Lehman Brothers
- Colapso del mercado inmobiliario
- Recesión mundial
👉 La curva de yield se había invertido aproximadamente 12-18 meses antes, anticipando la crisis.
2. Burbuja tecnológica (2000)
📊 Qué ocurrió
- En 1999-2000, la curva de rendimientos también se invirtió
🔍 Contexto
- Exceso de inversión en empresas tecnológicas
- Sobrevaloración de activos
- Política monetaria restrictiva
📉 Resultado
- Estallido de la burbuja “dot-com”
- Caída masiva del mercado tecnológico
- Recesión en EE. UU. (2001)
👉 De nuevo, la curva anticipó el cambio de ciclo económico.
3. Crisis de los años 80 (Estados Unidos)
📊 Qué ocurrió
- A finales de los años 70 y principios de los 80, la curva se invirtió
🔍 Contexto
- Inflación muy elevada
- Subidas agresivas de tipos por la Reserva Federal
📉 Resultado
- Recesiones en 1980 y 1981-82
- Desaceleración económica severa
👉 Este fue uno de los primeros casos que consolidó la curva como indicador predictivo fiable.
4. Episodio reciente (2019)
📊 Qué ocurrió
- En agosto de 2019, la curva de yield (bonos a 2 vs 10 años) se invirtió
🔍 Interpretación
Los mercados anticipaban:
- Desaceleración global
- Tensiones comerciales
- Riesgos económicos
📉 Resultado
- En 2020 se produjo una recesión global (aunque acelerada por el COVID-19)
👉 Aunque el detonante fue externo, la curva ya señalaba debilidad económica previa.
🔎 Qué tienen en común estos casos
Todos estos ejemplos comparten un patrón claro:
- La curva se invierte
- Pasan entre 6 y 24 meses
- Se produce una recesión o crisis
👉 Por eso se considera uno de los indicadores más fiables en macroeconomía.
🧩 Cómo aplicar estas lecciones en la práctica
📊 1. Para empresas
Cuando la curva se invierte:
- Reducir inversiones arriesgadas
- Aumentar liquidez
- Revisar costes
- Preparar escenarios conservadores
💰 2. Para inversores
Estrategias comunes:
- Aumentar activos defensivos
- Reducir exposición a riesgo
- Diversificar
🧍 3. Para particulares
Consecuencias prácticas:
- Tipos hipotecarios pueden cambiar
- Oportunidades de ahorro
- Mayor prudencia en endeudamiento
⚠️ Importante: no es infalible
Aunque la curva es muy fiable, hay que tener en cuenta:
- Puede dar señales anticipadas demasiado pronto
- No indica la magnitud de la crisis
- No explica la causa exacta
👉 Es una herramienta de alerta, no de predicción exacta.
Conclusión: una brújula para navegar la economía
La curva de yield es mucho más que un gráfico: es una herramienta que condensa expectativas, riesgos y tendencias en una sola imagen. Entenderla permite anticiparse a los cambios, tomar decisiones más informadas y actuar con mayor seguridad en entornos inciertos.
No es necesario ser economista para beneficiarse de su uso. Basta con comprender su lógica y aplicarla de forma estratégica.
En un mundo donde la incertidumbre es constante, la curva de rendimientos sigue siendo una de las mejores brújulas para orientarse en el complejo paisaje económico.
Leave a comment