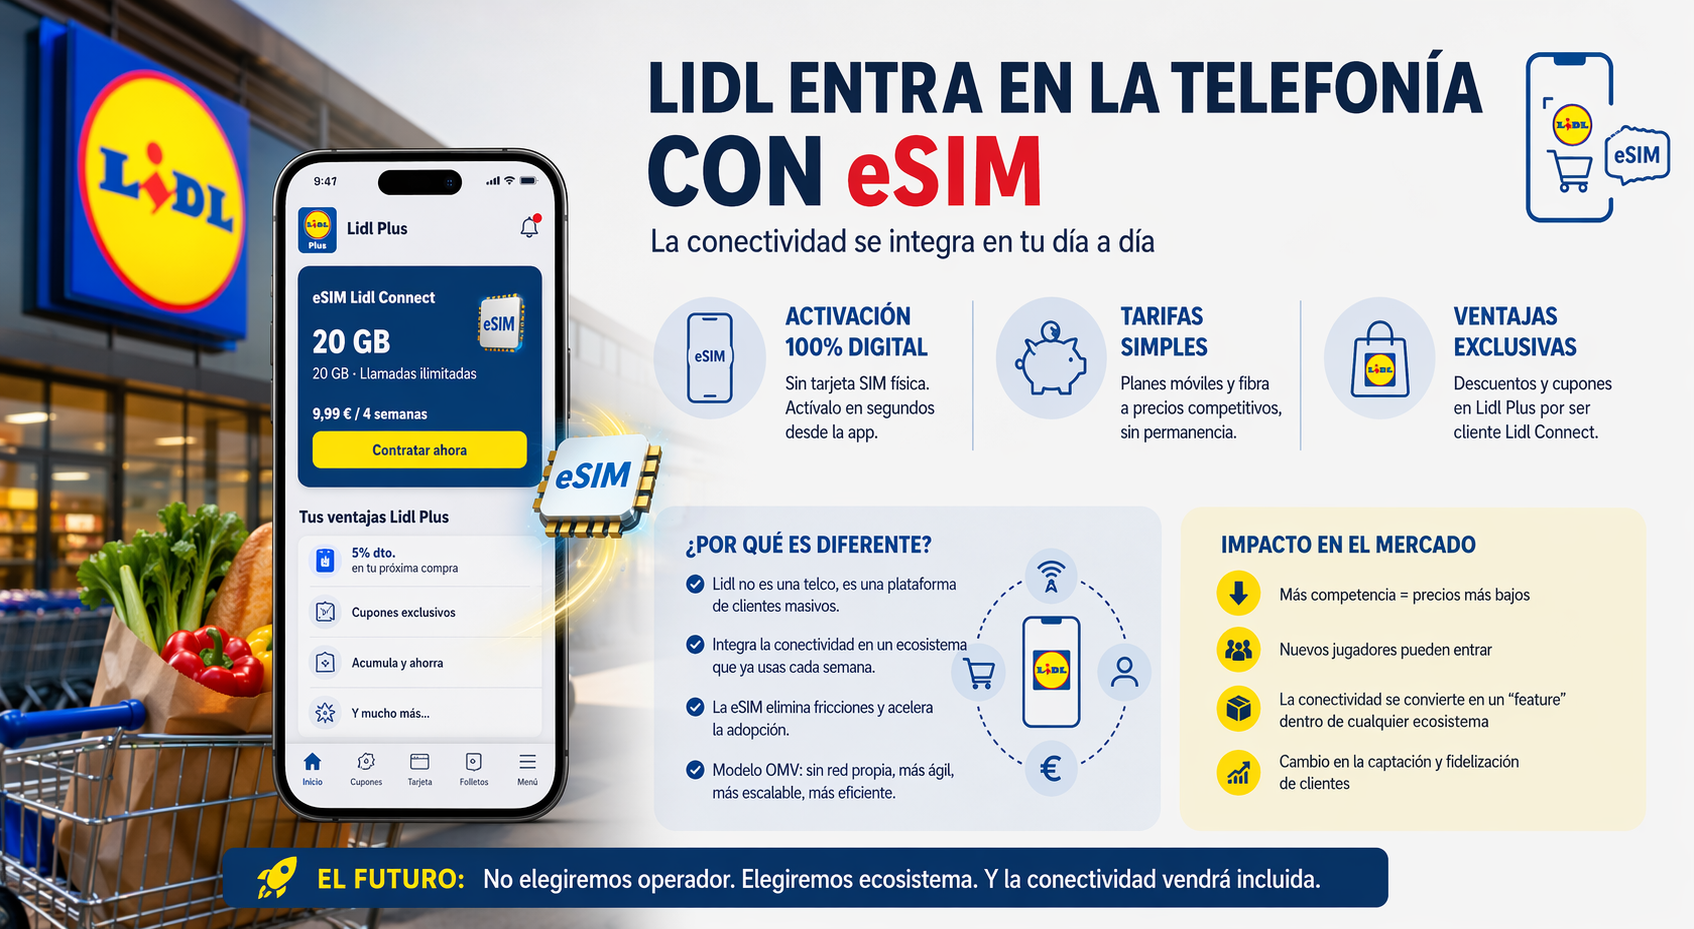
En los últimos días ha pasado algo que, aunque pueda parecer anecdótico, tiene el potencial de cambiar una industria entera: Lidl —sí, el supermercado— prepara su entrada en el mercado de las telecomunicaciones en España y otros países, apoyándose en tecnología eSIM y un modelo de operador móvil virtual (OMV).
Puede parecer una noticia más en un sector saturado. Pero no lo es.
Porque lo que está en juego no es solo lanzar tarifas baratas, sino redefinir quién puede competir en telecomunicaciones… y cómo.
1. El movimiento: Lidl no quiere ser una telco, quiere ser una plataforma
Lidl no está entrando en telecomunicaciones como lo haría una operadora tradicional.
Está entrando como una plataforma de clientes masivos.
- Más de 100 millones de usuarios en su app Lidl Plus a nivel global
- Más de 6 millones en España
- Una red física de cientos de tiendas
- Frecuencia de uso semanal (o incluso diaria)
Y ahora, sobre esa base, añade conectividad móvil.
Esto cambia completamente el enfoque.
No se trata de vender gigas.
Se trata de integrar la conectividad dentro de una relación de consumo ya existente.
Según se ha publicado, el servicio se integrará directamente en su app y estará ligado a beneficios cruzados con el supermercado
2. El papel clave de la eSIM: eliminar fricción, acelerar adopción
Aquí es donde la eSIM juega un papel crítico.
La eSIM no es solo una evolución técnica. Es un cambio de paradigma:
- Eliminación de SIM física
- Activación instantánea desde el móvil
- Cambio de operador en minutos
- Sin logística ni distribución
En el caso de Lidl, esto significa algo muy potente:
👉 Puedes contratar tu tarifa mientras haces la compra.
Sin tienda de telecomunicaciones.
Sin dependientes especializados.
Sin esperas.
Esto reduce drásticamente la barrera de entrada y convierte la contratación en una acción impulsiva.
Y eso, en retail, es oro.
3. El modelo OMV + eSIM: la tormenta perfecta
Lidl no construye red. No necesita hacerlo.
Opera como OMV (operador móvil virtual) apoyándose en 1GLOBAL y la red de MasOrange (Cinco Días)
Esto tiene implicaciones estratégicas clave:
Costes bajos
No hay inversión en infraestructura de red.
Escalabilidad rápida
Puede lanzar en múltiples países casi simultáneamente (hasta 30 mercados en el roadmap) (Mobile World Live)
Control digital
Al ser un “full MVNO”, puede gestionar eSIM, facturación y experiencia de cliente directamente
4. ¿Por qué esto es diferente a otros OMV?
Porque no compite como telco.
Compite como ecosistema.
Históricamente, los OMV han fracasado o sobrevivido con márgenes muy ajustados porque solo competían en precio.
Pero Lidl introduce algo distinto:
1. Bundling con consumo real
Descuentos en supermercado vinculados a tu tarifa.
Esto no es nuevo conceptualmente, pero sí en ejecución masiva. El bundling ha demostrado reducir precios efectivos y aumentar adopción en telecomunicaciones (arXiv)
2. Canal de distribución propio
No necesita tiendas de telecomunicaciones.
Ya tiene tráfico físico y digital.
3. Frecuencia de contacto
Una telco interactúa contigo una vez al mes (factura).
Lidl, varias veces por semana.
5. El contexto: un mercado hipercompetitivo… y maduro
El mercado español es uno de los más duros del mundo:
- Alta penetración de fibra
- Guerra de precios constante
- Dominio de operadores convergentes
- Auge de low-cost como Digi
Esto hace que entrar sea difícil.
Pero también revela una oportunidad:
👉 El mercado está optimizado en precio… pero no en experiencia ni en integración.
Ahí es donde Lidl puede atacar.
6. El verdadero competidor de Lidl no es Movistar
Es Digi… y Amazon.
Lidl apunta claramente al segmento low-cost, con tarifas simples y sin permanencia (Xataka Móvil)
Pero su verdadero diferencial no es el precio.
Es la combinación de:
- Retail
- Datos de cliente
- App
- Fidelización
- Servicios digitales
En otras palabras:
👉 Lidl no está compitiendo contra telcos. Está compitiendo contra plataformas.
7. Implicaciones para el mercado
Si este modelo funciona, las consecuencias pueden ser profundas:
1. Commoditización total de la conectividad
El móvil deja de ser un producto y pasa a ser un “feature”.
Como el envío gratis en Amazon.
2. Entrada de nuevos players
Retailers, bancos, fintechs… todos pueden replicar el modelo.
De hecho, ya estamos viendo movimientos similares con empresas como Revolut o N26 (Zonamovilidad)
3. Presión extrema en precios
Más competencia en el low-cost = menos margen para todos.
4. Cambio en la captación de clientes
De “venta directa” a “ecosistema integrado”.
8. El gran riesgo: ¿puede Lidl ganar dinero?
Aquí está la clave.
El negocio telco tradicional tiene márgenes estrechos, especialmente para OMV.
Entonces, ¿por qué entra Lidl?
La respuesta probable:
👉 No necesita ganar dinero directamente con la tarifa.
Puede monetizar en:
- Mayor frecuencia de compra
- Incremento del ticket medio
- Fidelización
- Datos de cliente
Es decir, la conectividad como herramienta de retención, no como core business.
9. ¿Qué puede salir mal?
No todo es positivo.
Hay riesgos claros:
Saturación del mercado
España ya está llena de OMV.
Dependencia de terceros
La calidad depende de la red alquilada.
Complejidad operativa
Atención al cliente, incidencias, portabilidades…
Historial mixto
Otros supermercados ya lo intentaron (Carrefour, Eroski) con éxito limitado.
10. Conclusión: no es una telco, es un cambio de paradigma
La entrada de Lidl en telefonía no es importante por Lidl.
Es importante por lo que representa.
👉 La conectividad deja de ser un sector cerrado.
👉 Se convierte en una capa más dentro de cualquier ecosistema digital.
Y aquí la eSIM es el habilitador clave.
Porque elimina la última barrera física.
TL;DR
- Lidl lanzará un operador móvil basado en eSIM y modelo OMV
- Integrará la telefonía en su app Lidl Plus
- Competirá en precio, pero sobre todo en ecosistema
- Puede acelerar la commoditización del sector
- Abre la puerta a que cualquier empresa con usuarios entre en telecomunicaciones
Si esto funciona, dentro de unos años no elegiremos operador.
Elegiremos ecosistema.
Y la conectividad vendrá incluida.
Deja una respuesta